Domain casıno.de kaufen?
Wir ziehen mit dem Projekt
casıno.de um.
Sind Sie am Kauf der Domain
casıno.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain casıno.de kaufen?
Wer bekommt den Gewinn einer GmbH?
Der Gewinn einer GmbH gehört grundsätzlich der Gesellschaft selbst. Dieser Gewinn wird nach Abzug von Steuern und Rücklagen entweder als Gewinnvortrag in die Bilanz übernommen oder an die Gesellschafter ausgeschüttet. Die Gesellschafter erhalten ihren Anteil am Gewinn in Form von Gewinnausschüttungen, die in der Gesellschafterversammlung beschlossen werden. Die Höhe der Gewinnausschüttung richtet sich nach dem jeweiligen Gesellschaftsvertrag und der Beteiligungsquote der Gesellschafter. Letztendlich entscheidet die Gesellschafterversammlung über die Verwendung des Gewinns einer GmbH. **
Was passiert mit Gewinn einer GmbH?
Was passiert mit dem Gewinn einer GmbH? Der Gewinn einer GmbH kann reinvestiert werden, um das Unternehmen weiter zu entwickeln und zu wachsen. Alternativ kann der Gewinn auch als Dividende an die Gesellschafter ausgeschüttet werden. Die Gesellschafter können den Gewinn auch als Rücklage behalten, um für zukünftige Investitionen oder unvorhergesehene Ausgaben gerüstet zu sein. Letztendlich entscheidet die Geschäftsführung der GmbH, wie der Gewinn verwendet wird, basierend auf den Unternehmenszielen und der aktuellen finanziellen Situation. **

Ähnliche Suchbegriffe für GmbH-Recht
Top-Angebote
Produkte zum Begriff GmbH-Recht:
-
Recht besinnlichVon Der Eskalierten Weihnachtsfeier Bis Zu Josefs Vaterschaft Widmet Sich Dieser Unterhaltsame Adventskalender An Jedem Der 24 Adventstage Einem Mehr Oder Weniger Besinnlichen Rechtsfall Oder Einer Spannenden Frage Aus Welt Des Rechts. Rätseln Sie...12,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Öffentliches Recht, FachbücherDas Fachbuch "Öffentliches Recht" in seiner 35. Auflage bietet eine umfassende Sammlung prüfungs- und praxisrelevanter Normen, die für Studierende und Fachleute im Bereich des Rechts von Bedeutung sind. Es deckt zentrale Themen wie Staats- und Verfassungsrecht, allgemeines Verwaltungsrecht sowie spezifische Bereiche wie Datenschutz, Informationsfreiheit und Umweltrecht ab. Die systematische und alphabetische Schnellübersicht sowie die durchgängige Satznummerierung erleichtern die Navigation durch die umfangreiche Materie. Zudem sind bereits verkündete, aber noch nicht in Kraft tretende Änderungen bis zum 1. Januar 2027 berücksichtigt, was die Aktualität des Werkes unterstreicht. Mit einem umfangreichen Stichwortregister wird eine schnelle Orientierung ermöglicht, sodass Leserinnen und Leser effizient auf die benötigten Informationen zugreifen können.29,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Rasse im Recht – Recht gegen Rassismus, Fachbücher von Doris LiebscherÜber "Rasse" im Grundgesetz wird derzeit viel gestritten. Ist es ein rassistisches Wort, das es zu ersetzen gilt, oder eine für die Bekämpfung von Diskriminierung notwendige Kategorie? Doris Liebscher geht der Frage historisch, rassismustheoretisch und rechtsdogmatisch auf den Grund. Sie rekonstruiert, wie der Begriff ins Grundgesetz kam, und untersucht, wie Gerichte und Rechtswissenschaft heute das auf "Rasse" bezogene Diskriminierungsverbot aus Artikel 3 GG auslegen. Auch das Recht der DDR sowie europäische, US-amerikanische und weitere internationale Rechtsdebatten unterzieht sie einer kritischen Analyse, um schliesslich für ein postkategoriales Antidiskriminierungsrecht zu plädieren: die Ersetzung des Rechtsbegriffs "Rasse" durch "rassistisch".26,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Recht im Unrecht - Unrecht im Recht. Lehren aus Nürnberg, FachbücherLehren aus Nürnberg: Grundlagen und Entwicklung des Völkerstrafrechts. Die Nürnberger Kriegsverbrecherprozesse markieren den Ausgangspunkt des modernen Völkerstrafrechts. Erst rund sechzig Jahre später wurden die dort entwickelten Grundsätze mit dem Rom-Statut völkerrechtlich kodifiziert und mit der Errichtung des Internationalen Strafgerichtshofs in Den Haag institutionell verankert. Der Sammelband dokumentiert die Beiträge des 14. Dreiländerforums Strafverteidigung 2025, das sich an historisch bedeutsamen Orten - dem Schwurgerichtssaal 600 im Nürnberger Justizpalast sowie dem Grand Hotel Nürnberg - sowohl mit den rechtlichen, historischen und aktuellen Dimensionen der 'Lehren aus Nürnberg' als auch Aspekten des Simultan-Dolmetschens und der Frage der Notwendigkeit eines Wirtschaftsvölkerstrafrechts auseinandersetzte.66,15 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter

-
Wem gehört der Gewinn einer GmbH?
Der Gewinn einer GmbH gehört grundsätzlich der Gesellschaft selbst. Er wird nicht automatisch an die Gesellschafter ausgeschüttet, sondern bleibt im Unternehmen und kann reinvestiert oder als Rücklage verwendet werden. Die Gesellschafter haben jedoch Anspruch auf eine Gewinnausschüttung, die in der Regel auf Basis ihrer Geschäftsanteile erfolgt. Die Höhe der Ausschüttung wird in der Gesellschafterversammlung beschlossen. Letztendlich entscheiden die Gesellschafter gemeinsam über die Verwendung des Gewinns. **
-
Wie wird der Gewinn einer GmbH besteuert?
Der Gewinn einer GmbH wird in Deutschland mit der Körperschaftsteuer besteuert. Diese beträgt derzeit 15% zuzüglich des Solidaritätszuschlags von 5,5% auf die Körperschaftsteuer. Zudem fällt noch die Gewerbesteuer an, die je nach Gemeinde unterschiedlich hoch ist. Der verbleibende Gewinn kann dann als Gewinnausschüttung an die Gesellschafter ausgeschüttet werden, auf die diese Einkommensteuer zahlen müssen. Insgesamt ergibt sich also eine Doppelbesteuerung des Gewinns einer GmbH. **
-
Wie hoch wird der Gewinn einer GmbH versteuert?
Wie hoch der Gewinn einer GmbH versteuert wird, hängt von verschiedenen Faktoren ab. Grundsätzlich unterliegt der Gewinn der Körperschaftsteuer, die derzeit bei 15% liegt. Hinzu kommt der Solidaritätszuschlag in Höhe von 5,5% auf die Körperschaftsteuer. Zudem kann die Gewerbesteuer anfallen, deren Höhe je nach Gemeinde unterschiedlich ist. Insgesamt ergibt sich also aus Körperschaftsteuer, Solidaritätszuschlag und Gewerbesteuer die Gesamtsteuerbelastung auf den Gewinn einer GmbH. **
-
Wie wird der Gewinn bei der GmbH verteilt?
Der Gewinn einer GmbH wird nach den Vorschriften des GmbH-Gesetzes verteilt. Zunächst werden die Geschäftsführer und Gesellschafter entscheiden, ob ein Teil des Gewinns einbehalten und als Rücklage für zukünftige Investitionen oder als Gewinnvortrag verwendet werden soll. Danach wird der verbleibende Gewinn unter den Gesellschaftern entsprechend ihrer Geschäftsanteile aufgeteilt. Die Verteilung erfolgt in Form von Gewinnausschüttungen, die in der Gesellschafterversammlung beschlossen werden. Die Gewinnausschüttungen können in Form von Dividenden oder Tantiemen ausgezahlt werden. Es ist wichtig zu beachten, dass die Gewinnausschüttungen steuerlich relevant sind und entsprechend versteuert werden müssen. **
Wo kann man den Gewinn einer GmbH einsehen?
Der Gewinn einer GmbH kann im Jahresabschluss der Gesellschaft eingesehen werden. Dieser Jahresabschluss besteht aus der Bilanz, der Gewinn- und Verlustrechnung sowie dem Anhang. Diese Unterlagen werden beim elektronischen Bundesanzeiger veröffentlicht und sind somit öffentlich einsehbar. Zudem können Gesellschafter und Gläubiger den Jahresabschluss auch direkt bei der GmbH anfordern. Darüber hinaus ist es möglich, den Gewinn einer GmbH über spezielle Datenbanken oder Informationsdienste abzurufen, die auf die Veröffentlichung von Unternehmensdaten spezialisiert sind. **
Welche Steuern zahlt eine GmbH auf ihren Gewinn?
Welche Steuern zahlt eine GmbH auf ihren Gewinn? Eine GmbH zahlt auf ihren Gewinn die Körperschaftsteuer in Höhe von 15% auf den erzielten Gewinn. Zudem fällt noch der Solidaritätszuschlag in Höhe von 5,5% auf die Körperschaftsteuer an. Darüber hinaus muss die GmbH Gewerbesteuer zahlen, deren Höhe je nach Gemeinde unterschiedlich ist. Zusammen ergeben diese Steuern die Gesamtsteuerlast einer GmbH auf ihren Gewinn. **
Top-Angebote
Produkte zum Begriff GmbH-Recht:
-
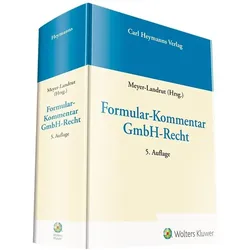
Formular-Kommentar GmbH-Recht, FachbücherDer "Formular-Kommentar GmbH-Recht" bietet eine umfassende Sammlung von nahezu 250 Vertragsmustern und Formularen, die speziell auf die GmbH ausgerichtet sind. Dieses Werk behandelt alle relevanten Aspekte der GmbH, von der Gründung bis zur Auflösung, und stellt eine wertvolle Ressource für die anwaltliche und notarielle Praxis dar. Die enthaltenen Muster sind nicht nur auf die aktuelle Gesetzgebung und Rechtsprechung abgestimmt, sondern bieten auch ausführliche Erläuterungen zu den rechtlichen Hintergründen. Dies ermöglicht eine fundierte Gestaltung und Beratung in verschiedenen Situationen, einschliesslich der Gründung, der Erstellung von Gesellschaftsverträgen und der Regelung von Geschäftsanteilen. Darüber hinaus sind die Muster in elektronischer Form als Download verfügbar, was die Nutzung und den Zugriff erleichtert. Die Vielfalt der Themen und die praxisnahe Aufbereitung machen dieses Werk zu einem unverzichtbaren Hilfsmittel für alle, die im Bereich des GmbH-Rechts tätig sind. - Umfassende Sammlung von fast 250 Vertragsmustern - Behandelt alle Aspekte der GmbH von Gründung bis Auflösung - Enthält ausführliche Erläuterungen zu rechtlichen Hintergründen - Muster auch in elektronischer Form als Download verfügbar.189,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Crashkurs GmbH-Recht, Fachbücher von Rocco JulaDer "Crashkurs GmbH-Recht" von Rocco Jula bietet eine umfassende und leicht verständliche Einführung in die rechtlichen Aspekte der Gesellschaft mit beschränkter Haftung (GmbH). Dieses Werk richtet sich an alle, die sich mit der Gründung, dem Betrieb und der Auflösung einer GmbH auseinandersetzen möchten. Es werden zentrale Themen wie die Gestaltung des Gesellschaftsvertrags, die Aufgaben und Haftung des Geschäftsführers sowie die Rechte und Pflichten der Gesellschafter behandelt. Durch praxisnahe Erläuterungen und anschauliche Fallbeispiele wird der Leser befähigt, die komplexen Anforderungen der GmbH zu meistern und rechtliche Fallstricke zu vermeiden. Der Ratgeber ist ideal für Gründer, Geschäftsführer und Gesellschafter, die sich fundiertes Wissen aneignen möchten, um rechtliche Herausforderungen erfolgreich zu bewältigen.39,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Recht besinnlichVon Der Eskalierten Weihnachtsfeier Bis Zu Josefs Vaterschaft Widmet Sich Dieser Unterhaltsame Adventskalender An Jedem Der 24 Adventstage Einem Mehr Oder Weniger Besinnlichen Rechtsfall Oder Einer Spannenden Frage Aus Welt Des Rechts. Rätseln Sie...12,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Öffentliches Recht, FachbücherDas Fachbuch "Öffentliches Recht" in seiner 35. Auflage bietet eine umfassende Sammlung prüfungs- und praxisrelevanter Normen, die für Studierende und Fachleute im Bereich des Rechts von Bedeutung sind. Es deckt zentrale Themen wie Staats- und Verfassungsrecht, allgemeines Verwaltungsrecht sowie spezifische Bereiche wie Datenschutz, Informationsfreiheit und Umweltrecht ab. Die systematische und alphabetische Schnellübersicht sowie die durchgängige Satznummerierung erleichtern die Navigation durch die umfangreiche Materie. Zudem sind bereits verkündete, aber noch nicht in Kraft tretende Änderungen bis zum 1. Januar 2027 berücksichtigt, was die Aktualität des Werkes unterstreicht. Mit einem umfangreichen Stichwortregister wird eine schnelle Orientierung ermöglicht, sodass Leserinnen und Leser effizient auf die benötigten Informationen zugreifen können.29,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wer bekommt den Gewinn einer GmbH?
Der Gewinn einer GmbH gehört grundsätzlich der Gesellschaft selbst. Dieser Gewinn wird nach Abzug von Steuern und Rücklagen entweder als Gewinnvortrag in die Bilanz übernommen oder an die Gesellschafter ausgeschüttet. Die Gesellschafter erhalten ihren Anteil am Gewinn in Form von Gewinnausschüttungen, die in der Gesellschafterversammlung beschlossen werden. Die Höhe der Gewinnausschüttung richtet sich nach dem jeweiligen Gesellschaftsvertrag und der Beteiligungsquote der Gesellschafter. Letztendlich entscheidet die Gesellschafterversammlung über die Verwendung des Gewinns einer GmbH. **
-
Was passiert mit Gewinn einer GmbH?
Was passiert mit dem Gewinn einer GmbH? Der Gewinn einer GmbH kann reinvestiert werden, um das Unternehmen weiter zu entwickeln und zu wachsen. Alternativ kann der Gewinn auch als Dividende an die Gesellschafter ausgeschüttet werden. Die Gesellschafter können den Gewinn auch als Rücklage behalten, um für zukünftige Investitionen oder unvorhergesehene Ausgaben gerüstet zu sein. Letztendlich entscheidet die Geschäftsführung der GmbH, wie der Gewinn verwendet wird, basierend auf den Unternehmenszielen und der aktuellen finanziellen Situation. **
-
Wem gehört der Gewinn einer GmbH?
Der Gewinn einer GmbH gehört grundsätzlich der Gesellschaft selbst. Er wird nicht automatisch an die Gesellschafter ausgeschüttet, sondern bleibt im Unternehmen und kann reinvestiert oder als Rücklage verwendet werden. Die Gesellschafter haben jedoch Anspruch auf eine Gewinnausschüttung, die in der Regel auf Basis ihrer Geschäftsanteile erfolgt. Die Höhe der Ausschüttung wird in der Gesellschafterversammlung beschlossen. Letztendlich entscheiden die Gesellschafter gemeinsam über die Verwendung des Gewinns. **
-
Wie wird der Gewinn einer GmbH besteuert?
Der Gewinn einer GmbH wird in Deutschland mit der Körperschaftsteuer besteuert. Diese beträgt derzeit 15% zuzüglich des Solidaritätszuschlags von 5,5% auf die Körperschaftsteuer. Zudem fällt noch die Gewerbesteuer an, die je nach Gemeinde unterschiedlich hoch ist. Der verbleibende Gewinn kann dann als Gewinnausschüttung an die Gesellschafter ausgeschüttet werden, auf die diese Einkommensteuer zahlen müssen. Insgesamt ergibt sich also eine Doppelbesteuerung des Gewinns einer GmbH. **
Ähnliche Suchbegriffe für GmbH-Recht
-
Rasse im Recht – Recht gegen Rassismus, Fachbücher von Doris LiebscherÜber "Rasse" im Grundgesetz wird derzeit viel gestritten. Ist es ein rassistisches Wort, das es zu ersetzen gilt, oder eine für die Bekämpfung von Diskriminierung notwendige Kategorie? Doris Liebscher geht der Frage historisch, rassismustheoretisch und rechtsdogmatisch auf den Grund. Sie rekonstruiert, wie der Begriff ins Grundgesetz kam, und untersucht, wie Gerichte und Rechtswissenschaft heute das auf "Rasse" bezogene Diskriminierungsverbot aus Artikel 3 GG auslegen. Auch das Recht der DDR sowie europäische, US-amerikanische und weitere internationale Rechtsdebatten unterzieht sie einer kritischen Analyse, um schliesslich für ein postkategoriales Antidiskriminierungsrecht zu plädieren: die Ersetzung des Rechtsbegriffs "Rasse" durch "rassistisch".26,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Recht im Unrecht - Unrecht im Recht. Lehren aus Nürnberg, FachbücherLehren aus Nürnberg: Grundlagen und Entwicklung des Völkerstrafrechts. Die Nürnberger Kriegsverbrecherprozesse markieren den Ausgangspunkt des modernen Völkerstrafrechts. Erst rund sechzig Jahre später wurden die dort entwickelten Grundsätze mit dem Rom-Statut völkerrechtlich kodifiziert und mit der Errichtung des Internationalen Strafgerichtshofs in Den Haag institutionell verankert. Der Sammelband dokumentiert die Beiträge des 14. Dreiländerforums Strafverteidigung 2025, das sich an historisch bedeutsamen Orten - dem Schwurgerichtssaal 600 im Nürnberger Justizpalast sowie dem Grand Hotel Nürnberg - sowohl mit den rechtlichen, historischen und aktuellen Dimensionen der 'Lehren aus Nürnberg' als auch Aspekten des Simultan-Dolmetschens und der Frage der Notwendigkeit eines Wirtschaftsvölkerstrafrechts auseinandersetzte.66,15 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Frieden durch Recht - Recht ohne Frieden, Fachbücher von Harald Maier-MetzDie singuläre Stellung Walther Schückings (1875-1935) als Völkerrechtler, Pazifist und linksliberaler Politiker in der ersten Hälfte des 20. Jahrhunderts wird, fokussiert auf die prägenden Jahre an der Marburger Universität (1902-1921), in ihrer Entwicklung und ihrem inneren Zusammenhang dargestellt. Ausführlich kommt Schücking auch selbst zu Wort, nicht nur in seinen wissenschaftlichen Texten, sondern auch in seinen Pressebeiträgen im Handgemenge politischer Konflikte. Stets eingedenk seines Lebensprojektes, der Ächtung des Krieges und der Konstituierung einer dauerhaft demokratischen Weltfriedensordnung, kämpfte er gegen den preussischen Obrigkeitsstaat und den Konservativismus seiner juristischen Kollegen, gegen Militarismus und Aufrüstung, für internationale Verständigung und den organisatorischen Pazifismus, für die Weimarer Republik und den Völkerbund. Die vorliegende Studie leistet damit über die Marburger Universitäts- und Lokalgeschichte hinaus auch einen Beitrag zur deutschen und internationalen Völkerrechtsgeschichte, zur Geschichte des Pazifismus in den Jahren des Ersten Weltkriegs, zur Geschichte des Friedensschlusses von 1919 sowie zur Frühgeschichte der Weimarer Republik.49,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wie hoch wird der Gewinn einer GmbH versteuert?
Wie hoch der Gewinn einer GmbH versteuert wird, hängt von verschiedenen Faktoren ab. Grundsätzlich unterliegt der Gewinn der Körperschaftsteuer, die derzeit bei 15% liegt. Hinzu kommt der Solidaritätszuschlag in Höhe von 5,5% auf die Körperschaftsteuer. Zudem kann die Gewerbesteuer anfallen, deren Höhe je nach Gemeinde unterschiedlich ist. Insgesamt ergibt sich also aus Körperschaftsteuer, Solidaritätszuschlag und Gewerbesteuer die Gesamtsteuerbelastung auf den Gewinn einer GmbH. **
-
Wie wird der Gewinn bei der GmbH verteilt?
Der Gewinn einer GmbH wird nach den Vorschriften des GmbH-Gesetzes verteilt. Zunächst werden die Geschäftsführer und Gesellschafter entscheiden, ob ein Teil des Gewinns einbehalten und als Rücklage für zukünftige Investitionen oder als Gewinnvortrag verwendet werden soll. Danach wird der verbleibende Gewinn unter den Gesellschaftern entsprechend ihrer Geschäftsanteile aufgeteilt. Die Verteilung erfolgt in Form von Gewinnausschüttungen, die in der Gesellschafterversammlung beschlossen werden. Die Gewinnausschüttungen können in Form von Dividenden oder Tantiemen ausgezahlt werden. Es ist wichtig zu beachten, dass die Gewinnausschüttungen steuerlich relevant sind und entsprechend versteuert werden müssen. **
-
Wo kann man den Gewinn einer GmbH einsehen?
Der Gewinn einer GmbH kann im Jahresabschluss der Gesellschaft eingesehen werden. Dieser Jahresabschluss besteht aus der Bilanz, der Gewinn- und Verlustrechnung sowie dem Anhang. Diese Unterlagen werden beim elektronischen Bundesanzeiger veröffentlicht und sind somit öffentlich einsehbar. Zudem können Gesellschafter und Gläubiger den Jahresabschluss auch direkt bei der GmbH anfordern. Darüber hinaus ist es möglich, den Gewinn einer GmbH über spezielle Datenbanken oder Informationsdienste abzurufen, die auf die Veröffentlichung von Unternehmensdaten spezialisiert sind. **
-
Welche Steuern zahlt eine GmbH auf ihren Gewinn?
Welche Steuern zahlt eine GmbH auf ihren Gewinn? Eine GmbH zahlt auf ihren Gewinn die Körperschaftsteuer in Höhe von 15% auf den erzielten Gewinn. Zudem fällt noch der Solidaritätszuschlag in Höhe von 5,5% auf die Körperschaftsteuer an. Darüber hinaus muss die GmbH Gewerbesteuer zahlen, deren Höhe je nach Gemeinde unterschiedlich ist. Zusammen ergeben diese Steuern die Gesamtsteuerlast einer GmbH auf ihren Gewinn. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.